Mit tegyél, ha a bankod visszautasítja az OnlyFans-bevételt
2026. február 17. · 8 perc olvasás
Ijesztő, amikor éppen csak beindulnak a rendszeres OnlyFans-kifizetések, és akkor jön egy banki visszautasítás. Könnyű személyes támadásnak érezni. Általában nem az. A legtöbbször vagy egy egyszerű eltérésről van szó (név, devizaútvonal, bankszámlaadatok), vagy a bankod kockázati szabályzata lép működésbe, és megjelöli a felnőttiparhoz köthető utalásokat.
Ebben az útmutatóban végigmegyünk azon, mit csinálj még ma, hogyan beszélj a bankoddal úgy, hogy ne rontsd tovább a helyzetet, és hogyan építs hosszú távon „bankbiztosabb” kifizetési rendszert.
Ez tájékoztató jellegű írás, nem jogi vagy adótanácsadás. A szabályok és a törvények változhatnak. Ellenőrizd hivatalos forrásból vagy szakértővel.
1. lépés: mit jelent pontosan a „visszautasítás”
Az alkotók gyakran mondják, hogy „a bankom visszautasította az OnlyFans-bevételemet”, pedig több különböző helyzet létezik, és mindegyiket máshogy kell kezelni:
A) A kifizetés már az OnlyFansen elakadt
Ez általában kifizetési hibaüzenetként jelenik meg, vagy úgy, hogy a státusz sosem vált „processed” állapotra. Ilyenkor a platform oldalán kell keresni a hibát (megadott adatok, ellenőrzés, kifizetési mód, időzítés).
B) A kifizetés elindult, de a bank visszaküldte
Ez a klasszikus „visszautasítás”. Az utalás megérkezik a bank rendszerébe, majd visszafordul a számlaadatok, a megfelelőségi ellenőrzés, a nem támogatott utalástípus, a közvetítő bank vagy a belső kockázati szabályok miatt.
C) A bank befogadta, majd zárolta a számládat vagy dokumentumokat kért
Ez egy megfelelőségi, „a pénz eredete” típusú vizsgálat. Megoldható, de vedd komolyan, és válaszolj tisztán.
Ha nem tudod, melyikkel van dolgod, indulj egy egyszerű kérdésből: van utalási azonosítód vagy visszaigazolásod arról, hogy a kifizetés elindult? Ha igen, a bank már benne van. Ha nem, akkor nagy valószínűséggel még a platform oldalán tartasz.
Ha nemcsak visszautasításod van, hanem csúszásaid is, olvasd el ezt is: Nemzetközi kifizetések: hogyan kerüld el a gyakori csúszásokat.
2. lépés: 15 perces átvizsgálás, mielőtt bárkit felhívsz
Mielőtt felhívod a bankot (vagy az OnlyFans ügyfélszolgálatát), szedd össze az alapokat, hogy magabiztosan és következetesen tudd elmondani, mi történt.
Íme a gyors ellenőrzőlista:
- Készíts képernyőképet vagy exportot a kifizetési státuszoldalról, amin látszik az összeg, a dátum és a státusz.
- Ellenőrizd, hogy a kifizetési profilodban szereplő név pontosan egyezik-e a bankszámlád nevével (a szóköz, a középső név, az ékezetek és a kötőjelek is számítanak).
- Ellenőrizd, hogy a banki adataid megfelelnek-e az országod formátumának (számlaszám-formátum, SWIFT/IBAN, ahol releváns).
- Nézd meg, ez-e az első kifizetésed erre a számlára (az első kifizetések gyakran extra ellenőrzést indítanak).
- Írd össze, mi változott mostanában (új bank, új cím, új hivatalos név, új kifizetési mód, hirtelen megugró összeg).
Ha bármi „új”, ne ess pánikba. A banki rendszerekben az új egyszerűen csak kockázatosabb.
3. lépés: a leggyakoribb okok, amiért a bankok visszautasítják az OnlyFans-bevételt
A bankok ritkán mondják ki magyarul, hogy „az OnlyFanst utasítottuk vissza”. Általában általános kifejezéseket használnak: magas kockázat, üzleti döntés, megfelelőség, nem támogatott utalás, ellenőrzés alatt.
Az alkotók leggyakrabban ezekbe futnak bele:
Számla- és KYC-eltérések
- Eltérés a hivatalos neved között az OnlyFans kifizetési profilodban és a bankszámládon
- Címeltérés, ami KYC-ellenőrzést indít
- Számlatípus-eltérés (egyes bankok bizonyos számlakategóriákkal szigorúbbak)
Az utalás útvonalával van a gond
A nemzetközi utalások elakadhatnak a közvetítő bankok szabályai, a devizaváltási útvonalak vagy formátumhibák miatt. Akkor is megtörhet az útvonal, ha te mindent helyesen írtál be.
A bankod felnőttiparra vonatkozó szabályzata
Egyes bankok (és egyes fintechek) egyszerűen nem felnőttiparbarátok. Lehet, hogy a számlát engedik, de bizonyos beérkező utalásokat elutasítanak, vagy egy ellenőrzés után lezárják a számlát.
Ha szabályzat áll mögötte, általában nem tudod őket „meggyőzni”. A legjobb lépés, ha átállsz egy befogadóbb banki felállásra.
AML- (pénzmosás elleni) vagy csalásfigyelő jelzések
A nagy kiugrások, a sűrű beérkező utalások vagy a szokatlan minták automatikus zárolást okozhatnak. Ez akkor is előfordul, ha minden teljesen rendben van.
4. lépés: hogyan fordulj a bankodhoz (és mit ne csinálj)
A célod az, hogy a következők egyike történjen:
- Az utalást az ellenőrzés után befogadják
- A bank pontosan megmondja, milyen dokumentumra van szüksége
- A bank megerősíti, hogy ezt a bevételi forrást nem fogadja el (így nem húzod tovább az időt, és jöhet a B terv)
Amit ne csinálj
- Ne hazudj a pénz eredetéről.
- Ne adj egymásnak ellentmondó magyarázatokat több hívás során.
- Ne váltogasd a bankokat ugyanazon a héten, amíg a pénzed úton van.
A következetesség számít. A bankok rögzítik a beszélgetéseket.
Mit mondj (egyszerűen és tényszerűen)
Ha rákérdeznek, nyugodtan mondhatod, hogy felnőtt tartalom, de nem kell túlmagyaráznod. Egy tiszta megfogalmazás:
„Előfizetéses digitális tartalomplatformról kapok kifizetéseket. Ha szükséges, tudok kifizetési kimutatást és bevételigazolást adni.”
Ha többet kérdeznek, válaszolj őszintén. A lényeg a világosság, nem az élettörténeted.
Másolható sablon: e-mail vagy banki üzenet
Ezt szó szerint használhatod, csak a szögletes zárójeles részeket írd át:
Tisztelt Ügyfélszolgálat! A beérkező utalásomat visszautasították/visszaküldték, és szeretném megérteni az okát, illetve azt, milyen dokumentumokra van szükség.
- Számlatulajdonos neve: [A hivatalos neved]
- A jóváírási kísérlet dátuma: [Dátum]
- Összeg: [Összeg + deviza]
- Küldő / megnevezés: [Ami a kifizetési kimutatáson szerepel]
Ez a jóváírás egy előfizetéses digitális tartalomplatformról származó bevétel, ahol alkotóként keresek. Szükség esetén tudok kifizetési kimutatást, számlát és adódokumentumot csatolni.
Kérem, erősítsék meg:
- Miért utasították vissza vagy tartották vissza az utalást
- Hogy a szabályzatuk szerint engedélyezett-e ez a bevételtípus
- Min változtassak, ha kell egyáltalán bármin, hogy ez ne forduljon elő újra
Köszönöm, [Név]
5. lépés: ha a bank nemet mond, válaszd jól a B tervet (anélkül, hogy szétesne a pénzügyed)
Ha a bankod nem felnőttiparbarát, a következő lépés nem az, hogy találomra nyitogatsz számlákat, amíg valamelyik bejön. Stabil rendszer kell, ami folyamatosan kezeli a kifizetéseket, és közben védi a magánéletedet.
Íme egy döntési keret:
A három kérdés, ami eldönti a megoldást
1) Egyszeri utalási hiba ez, vagy szabályzati kérdés? Ha szabályzati, általában bankot vagy számlaszerkezetet kell váltani.
2) Kell magánélet a családdal, a pároddal vagy a lakótársaiddal szemben, akik látják a kivonatot? Ha igen, nem elég másik bank: szétválasztás kell.
3) Elég kiszámítható a bevételed ahhoz, hogy megérje formálisabb felállás (például cég)? Ha hónapról hónapra stabil vagy, a struktúra segít.
A lehetőségek összehasonlítva (gyakorlatiasan, kockázat felől nézve)
| Lehetőség | Kinek jó | Előnyök | Kompromisszumok / kockázatok |
|---|---|---|---|
| Maradsz ugyanannál a banknál, és beadod a dokumentumokat | Egyszeri zárolás, első kifizetéssel járó gondok | A legkisebb felfordulás | Ha szabályzati a gond, csak az időt húzod, és kockáztatod a számlazárást |
| Nyitsz egy külön, második lakossági bankszámlát | Magánélet és szétválasztás | Tisztább kivonatok, könnyebb tervezés | Így is a bank hozzáállásán múlik |
| Nyitsz céges számlát (ahol ez indokolt) | Kiszámítható bevétel és cégszerű működés | Jobb szétválasztás, tisztább könyvelés | Több dokumentumot és folyamatos adminisztrációt kérhet |
| Céget alapítasz (LLC vagy hazai megfelelője) | Skálázódó alkotóknak, akik erős szétválasztást akarnak | Profi struktúra, átláthatóbb működés | Alapítási költség és idő, nem jár automatikus névtelenséggel vagy adómegtakarítással |
| Több platformra terjeszkedsz (Fansly, OFTV, alternatívák) | Bevételi stabilitás és kockázatcsökkentés | Kevésbé függsz egy platformtól és egy kifizetési útvonaltól | Több munka, hacsak nincs mögötted segítség |
Ha cégalapításon gondolkodsz, olvasd el ezt: LLC az OnlyFanshez: mikor van értelme. A megfelelő szakaszban remek eszköz, de nem varázslatos „adatvédelmi pajzs”.
Ha egy platformon túl is szeretnél bevételt, az AfterHours a többplatformos terjeszkedésben is segít (Fansly, OFTV és OnlyFans-alternatívák). Itt megnézheted, hogy néz ki a teljes menedzsment: Ügynökséggel dolgozni vagy egyedül vinni az OnlyFanst.
6. lépés: építs „bankbiztos” kifizetési rutint a jövőre
Ha már újra mozog a pénzed, csökkentsd az esélyét, hogy még egyszer beleragadj ugyanebbe.
Válaszd külön tudatosan
Egy külön kifizetési számla (a lakbértől, a bevásárlástól és a közös költségektől elválasztva) az egyik legegyszerűbb módja annak, hogy kevesebb legyen a stressz, és védve legyen a magánéleted.
Akkor is jól jön, ha valaha tiszta kimutatást kell mutatnod egy banknak, a könyvelőnek vagy a főbérlőnek.
Legyen kész a dokumentáció, mielőtt bárki kéri
Amikor a bank „jövedelemigazolást” kér, a csúszás általában abból van, hogy az alkotó kapkodva keresgél.
Legyen egy mappád ezekkel:
- Havi kifizetési kimutatások
- Egy egyszerű bevételi nyilvántartás (hónap, bruttó bevétel, díjak, kifizetve)
- Minden adódokumentum, amit kapsz (országonként eltér)
Ha kell egy alkotóbarát rendszer, amit hetente egy óra alatt letudsz, ezt használd: OnlyFans-adózás: heti rutin, amivel rendben marad minden.
Kerüld a hirtelen, nagy változásokat
A bankok nem szeretik a meglepetéseket. Ha 90 000 forintos kifizetésekről egyik napról a másikra 2,5 millió forintosokra ugrasz, az nem hiba, de nagyobb eséllyel indít ellenőrzést.
Ha gyorsan növekszel, ezek segítenek:
- Tarts tartalékot, hogy egy átmeneti zárolás ne borítsa fel az életedet
- Tartsd stabilan a profilod és a kifizetési adataid (a név és a cím legyen következetes)
- Számíts extra ellenőrzési időszakra az első kifizetéseknél és a nagyobb változásoknál
7. lépés: védd a magánéletedet, amíg rendezed a kifizetéseket
A banki visszautasítás mellé gyakran jön egy második félelem is: „mi van, ha valaki meglátja ezt a kivonatomon?”
Néhány gyakorlati lépés, amihez semmi trükközés nem kell:
- Kapcsold be a papírmentes kivonatot.
- Használj külön számlát, amihez csak te férsz hozzá.
- Az üzleti levelezést tartsd külön e-mail-címen.
- Nézd meg az OnlyFans adatvédelmi eszközeit, például az országblokkolást (ez a közönség láthatóságáról szól, nem a bankolásról, de segít az összképben).
Ha leginkább attól tartasz, hogy a család vagy valaki a városodban felismer, ezt is érdemes elolvasnod: Hogyan hirdesd az OnlyFans-fiókodat titokban (hogy a barátok és a család ne tudja meg).
Mikor érdemes segítséget kérni (és hogyan csináld biztonságosan)
Ha a bank olyan dokumentumokat kér, amiket nem értesz, vagy egyszerre zsonglőrködsz több kifizetési forrással, vámügyekkel és külsős közreműködőkkel, ideje lehet szakembert bevonni.
- Egy adószakértő segít rendbe tenni a nyilvántartást és tisztán válaszolni (főleg, ha már folyamatosan keresel).
- Egy ügyvéd tanácsot ad a cégalapításról és a szerződésekről, ha formalizálod a működést.
- Egy tisztességes OnlyFans ügynökség segít stabilizálni az üzleti működést, csökkenti a káoszt, és olyan tervet épít, ami nem a szerencsén múlik.
Ha ügynökségen gondolkodsz, előbb védd meg magad: 6 vészjelzés, mielőtt szerződsz egy OnlyFans ügynökséggel.
Reális 48 órás cselekvési terv
Ha a legrövidebb utat akarod a „visszautasítva” állapotból a „megoldva” állapotba, csináld ezt:
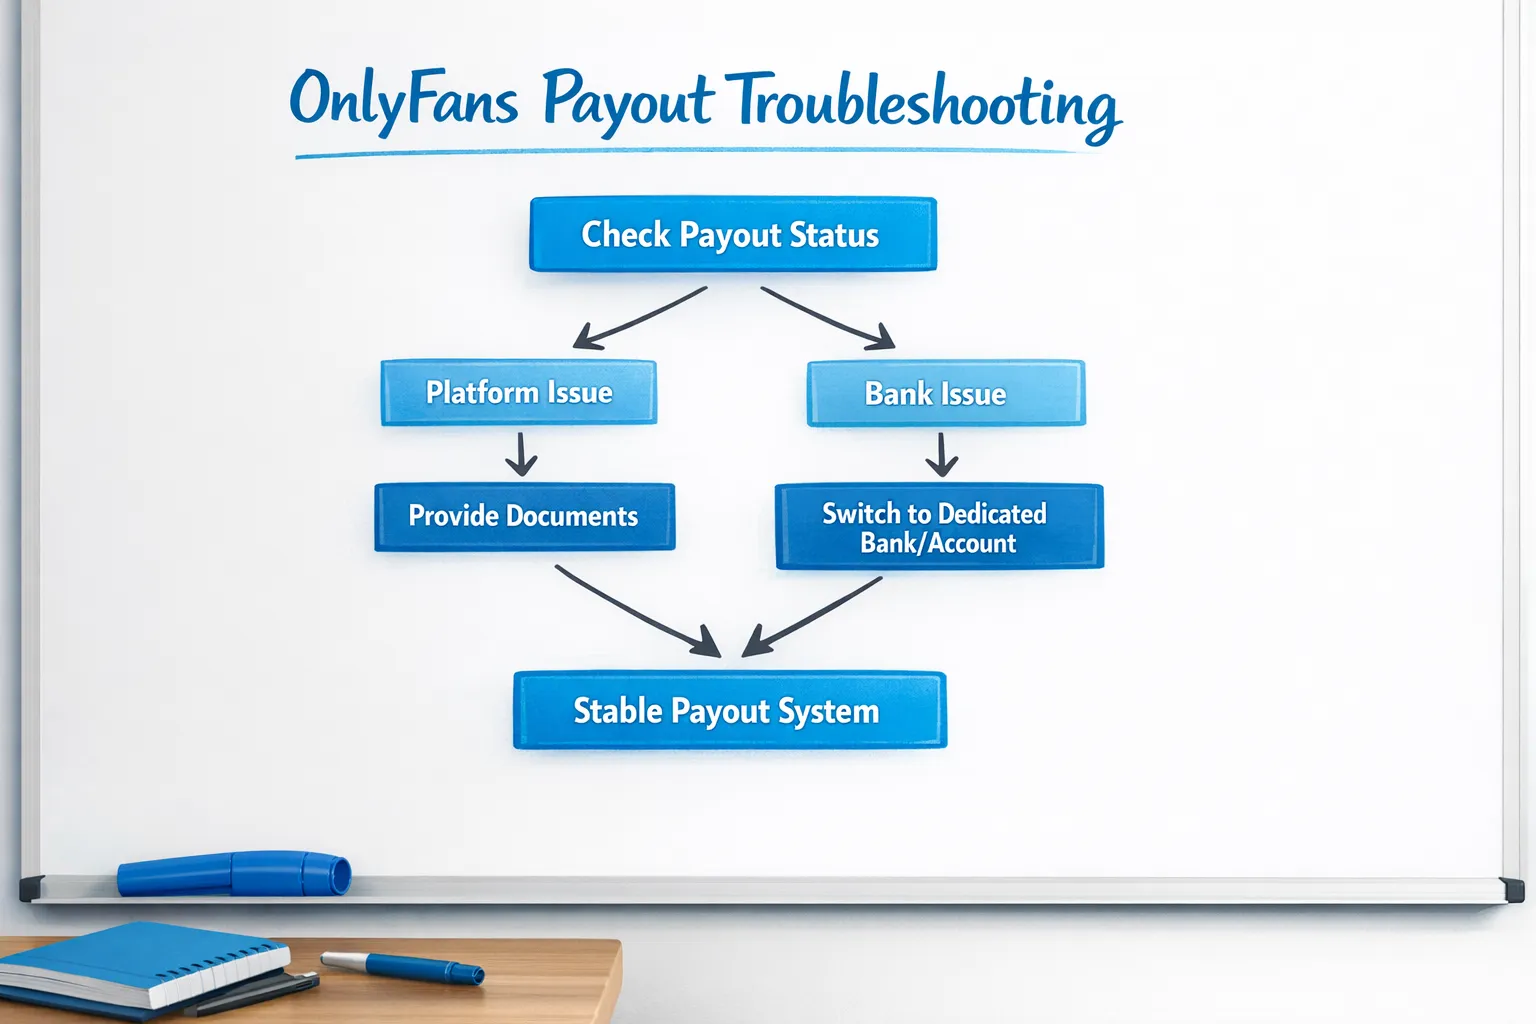
Ma (első 2 óra): derítsd ki, hogy a kifizetés a platform vagy a bank oldalán akadt el, majd gyűjtsd össze a képernyőképeket és a kifizetési kimutatásokat.
Ma (még aznap): írj a bankodnak a fenti sablonnal, és kérdezd meg egyenesen, hogy engedélyezett-e ez a bevétel.
48 órán belül: ha megerősítik, hogy szabályzati kérdés, ne erőltesd tovább ugyanazt a bankot, hanem állj át egy dedikált, befogadóbb banki felállásra (és tartsd külön a bevételed). Ha dokumentumot kérnek, küldd el egyszer, érthetően, és tarts meg minden másolatot.
Ha szeretnél segítséget egy ellenállóbb rendszer felépítéséhez (marketing, üzenetkezelés, posztolási stratégia, kiszivárgott tartalom elleni védelem és üzleti menedzsment), hogy te az alkotásra koncentrálhass, míg az operatív káoszt más viszi, itt tudsz többet megtudni az AfterHours-ról: AfterHours ügynökség.
Olvass tovább…
X (Twitter) posztolási terv felnőtt alkotóknak 2026-ban
Ha az X (Twitter) a fő forgalmi forrásod, nem „több posztra" van szükséged. Egy ismételhető posztolási rendszer kell, ami (1) a megfelelő fajta kíváncsi fig...