Heti könyvelési rutin: 20 perc, ami megvéd a NAV-nál
2026. február 8. · 18 perc olvasás
Ha komolyan csinálod az OnlyFanst, az adózás a munka része, nem valami, amit majd januárban elintézel. A jó hír az, hogy nem kell adószakértővé válnod. Elég egy heti könyvelési rutin, nagyjából 20 perc, ami annyira rendben tartja a bevételeidet, a bizonylataidat és az árfolyamaidat, hogy a negyedéves határidő ne érjen váratlanul, és egy NAV-kérdésre legyen mit letenned az asztalra.
Ez a cikk egy magyar alkotóra szabott heti húsz percet ad, hozzá egy nyilvántartási sablont, a 2026-os határidőket, és azt is elmondja, mit tegyél, ha eddig nem vezettél semmit.
Miért más ez itthon, mint amit angol nyelvű cikkekben olvasol
A legtöbb OnlyFans-adózásról szóló cikk amerikai vagy brit olvasónak készült. W-9, 1099, HMRC, self-assessment: ezek magyar adóügyi illetőségű alkotónak semmit nem jelentenek. Három dolog viszont igen:
A magyar naptár negyedéves, nem éves. Egyéni vállalkozóként jellemzően negyedévente fizetsz SZJA-előleget, és negyedévente vallod be a járulékaidat. Az előlegfizetés attól is függ, hogy egyezményes államból származik-e a bevételed, erről lentebb külön szó lesz. Ha csak évente egyszer ülsz le a számok fölé, már négyszer csúsztál.
A bevételed devizában érkezik, és az átváltás szabályozott. Nem az a jó árfolyam, ami éppen kényelmes. Erre külön lépés van a heti rutinban, mert visszamenőleg a legnehezebb pótolni.
Nincs, aki igazolást adjon rólad. A NAV ezt maga mondja ki: külföldi forrásnál általában nincs kifizető, ezért a jövedelem alapja nem egy igazolás, hanem a magánszemély saját nyilvántartása. Egyszerűbben: a te táblázatod a bizonyíték. Ezért éri meg vezetni.
Egy dolgot érdemes az elején leszögezni, mert sok félreértés kering róla: a felnőtt tartalom Magyarországon jogszerű gazdasági tevékenység. Nincs rá külön adókulcs, külön ÁFA-szabály vagy külön járulékszabály. Ugyanúgy adózik, mint bármely más online szolgáltatás.
Mielőtt bármit vezetni kezdesz: tudnod kell, milyen formában dolgozol
A heti rutin tartalma attól függ, hogy melyik konstrukcióban vagy. Röviden, a két leggyakoribb:
Egyéni vállalkozó, átalányadózással. 2026-ban a költséghányad 45%, vagyis a bevételed 55%-a a jövedelmed, és ebből az első 1 936 800 Ft SZJA-mentes. A NAV saját közlése szerint így körülbelül 3 521 455 Ft éves bevételig egyáltalán nem fizetsz SZJA-t. Az átalányadózás bevételi értékhatára 2026-ban 38 736 000 Ft.
Itt van a legfontosabb következmény a nyilvántartásra nézve: átalányadózásnál egyetlen költséget sem számolsz el. A 45% kiváltja az összeset, az eszközöket, az internetet, a rezsit, mindent. Ha nem érvényesítesz ÁFA-levonást, elég bevételi nyilvántartást vezetned. Ez sokkal kevesebb munka, mint amit a legtöbb angol nyelvű cikk elvár tőled.
Adószámos magánszemély. Nem alapítasz vállalkozást, csak adószámot váltasz ki. A jövedelmed 15% SZJA-val és 13% szochóval adózik, és választhatsz 10%-os költséghányadot számlák nélkül. A domináns gyakorlat szerint itt nincs biztosítási jogviszony, tehát csak ez a 15% és 13% terheli. Ez viszont szerződésfüggő és vitatott kérdés: bizonyos konstrukciókban felmerülhet 18,5% TB-járulék is. Mielőtt erre az útra lépsz, ellenőriztesd könyvelővel a saját szerződésed alapján. Ha tényleg nincs biztosítási jogviszonyod, annak ára is van: nincs szolgálati idő, táppénz, CSED vagy GYED, és ha máshol nem vagy biztosított, fizetned kell az egészségügyi szolgáltatási járulékot, ami 2026-ban 12 300 Ft/hó.
Van itt egy nyitott jogkérdés, amit tisztességesebb kimondani, mint elhallgatni: az egyéni vállalkozóról szóló törvény szerint természetes személy üzletszerű, vagyis rendszeres, nyereségszerzési céllal, saját kockázatra végzett gazdasági tevékenységet egyéni vállalkozóként végezhet. A havi rendszerességű platformbevétel pontosan ilyen. A magyar gyakorlat ezért az adószámos magánszemélyt inkább alkalmi bevételre tartja elfogadhatónak. Ez élő szürke zóna, nem lezárt jogkérdés. Ha rendszeres a bevételed, ezt konkrétan beszéld át egy könyvelővel, mielőtt eldöntöd, melyik úton indulsz.
És egy dolog, ami 2022 szeptembere óta biztos: a KATA platformbevételhez nem választható. A törvény szerint a KATA-alanyiság megszűnik, amikor a vállalkozó kifizetőtől, ideértve a külföldi kifizetőt is, bevételt szerez. Az OnlyFans mögötti cég pontosan ilyen. Aki ma is KATÁ-t emleget OnlyFans-cikkben, három és fél éves információt ír.
A heti 20 perc, lépésről lépésre
Válassz egy időpontot, amit minden héten meg tudsz ismételni, például vasárnap este vagy hétfő reggel. Tedd be a naptáradba úgy, mint egy fix megbeszélést.
1. lépés (5 perc): szedd össze, mi jött be
Töltsd le vagy mentsd el a heti platform earnings statementet, és jegyezd fel mindhárom számot: a bruttót, amit a rajongók fizettek, a platform levonását, és a nettót, ami a tiéd maradt.
Ez nem felesleges buzgóság. Arról, hogy a magyar adózásban a bruttó 100% vagy a nettó 80% számít bevételnek, nincs olyan NAV-állásfoglalás, amely eldöntené a kérdést. A vélelmezett szolgáltatási lánc logikája a nettó felé mutat, a nemzetközi platform-adatszolgáltatás viszont bruttó ellenértéket és külön levont díjakat jelent. Ez nyitott kérdés, és érdemben befolyásolja, hol tartasz a bevételi értékhatárokhoz képest. Vezesd mindkét számot, és kérdezd meg a könyvelődet, melyiket használja a te esetedben.
Ugyanígy jegyezd fel két dátumot is: mikor írták jóvá a platformtárcádon, és mikor érkezett meg a bankszámládra. Arról, hogy a kettő közül melyik a jövedelemszerzés időpontja, szintén nem találtunk magyar hatósági álláspontot. Év végén ez valódi kockázat, mert eldöntheti, melyik évhez tartozik a pénz. Ha megvan mindkét dátum, a könyvelőd meg tudja oldani. Ha nincs meg, találgatni fogtok.
Ha több platformon dolgozol, mindegyiket külön sorban vezesd.
2. lépés (3 perc): rögzítsd az árfolyamot és a forrását
Ez a lépés az, amit szinte minden magyar cikk elront, és amit visszamenőleg a legnehezebb pótolni.
Adószámos magánszemélynél a főszabály a bevétel megszerzésének napján érvényes MNB-árfolyam. Két alternatíva van: a megszerzés napját megelőző hónap 15-én érvényes MNB-árfolyam, vagy a tényleges banki árfolyam, ha a devizát a bevétel megszerzését követő 15 napon belül eladtad egy pénzintézetnek, és van róla a nevedre szóló bizonylat.
Egyéni vállalkozónál nincs szabad választás. Azt az árfolyamot kell SZJA-célra használnod, amellyel az adott ügylet ÁFA-alapját forintra átszámítottad. Az ÁFA-szabály pedig nem az MNB-árfolyamot teszi alapértelmezetté, hanem egy belföldön pénzváltásra jogosult hitelintézet devizaeladási árát. Az MNB-árfolyam csak akkor használható, ha ezt előzetesen bejelentetted a NAV-nak, és a választás minden devizás ügyletedre kiterjed. Ez az átalányadós egyéni vállalkozóra is vonatkozik.
A heti feladat ebből egy sor: melyik árfolyamot használtad, milyen dátummal, és honnan van. Egy link vagy egy képernyőkép elég.
3. lépés (4 perc): számlázás és Online Számla
Egyéni vállalkozóként a platform felé számlát kell kiállítanod, még akkor is, ha magyar ÁFA nincs az ügyleten.
Hogy pontosan mit írsz a számlára, attól függ, hol van a szerződő partnered:
| Nem EU-s platform (például brit cég) | EU-s platform (például luxemburgi cég) | |
|---|---|---|
| Magyar ÁFA | nincs, az ügylet az Áfa tv. területi hatályán kívül esik | nincs, fordított adózás |
| Számla | kell | kell |
| Közösségi adószám | nem kell | kötelező, az első ügylet előtt |
| A60 összesítő nyilatkozat | nem kell | kötelező |
A leggyakoribb hiba a magyar tanácsadói tartalomban, hogy egy szabályt írnak minden platformra. Nézd meg a saját szerződéseden és a kifizetési kimutatásodon, melyik cég a szerződő fél. Ez teherviselő különbség: brit szerződő félnél hatályos kettős adóztatási egyezmény van és nincs forrásadó, viszont negyedéves magyar adóelőleget kell fizetned. Amerikai szerződő félnél a magyar és amerikai egyezmény 2024. január 1-jétől megszűnt, tehát felmerülhet 30% amerikai forrásadó, negyedéves magyar adóelőleg viszont nincs. Ezt nem tudja megmondani helyetted egy cikk, csak a saját szerződésed.
Az Online Számla adatszolgáltatás számlázóprogramnál azonnal megtörténik, kézi számlánál 4 nap a határidő. A heti rutinban ez annyi, hogy ellenőrzöd: minden számlád visszaigazolt.
Egy fontos részlet, amiről kevés szó esik: a számlának tartalmaznia kell a neved és a címed, művésznévvel számlázni nem lehet. Erről a cikk végén, az adatvédelmi résznél még lesz szó.
4. lépés (3 perc): költségek, de csak ha egyáltalán számítanak
Ha átalányadózol, ezt a lépést kihagyod. Nem gyűjtesz költségszámlát elszámolás céljából, mert a 45% mindent kivált. Ilyenkor a heti feladat csak annyi, hogy a bevételi nyilvántartásod naprakész.
Ha tételes költségelszámolást használsz, akkor a kiadás három feltétel együttes teljesülésekor költség: ténylegesen felmerült az adóévben, szabályszerűen bizonylatolt, vagyis számla kell, nyugta nem elég, és a bevétel megszerzése érdekében merült fel.
Amit a NAV ténylegesen elfogad:
- Telefon, mobil, internet: a készülék ára és a használat díja elszámolható, de ha a telephelyed a lakásod, csak 50%.
- Lakásrezsi: csak a tevékenységgel arányos rész. Fix jogszabályi százalék nincs, az arányt neked kell alátámasztanod.
- Tárgyi eszköz (kamera, világítás, laptop, mikrofon): ha kizárólag üzemi célt szolgál és egyedi értéke legfeljebb 200 000 Ft, egy összegben elszámolható. Felette értékcsökkenési leírással.
- Vegyes használatú eszköz: ha magáncélra is használod, csak egyszer, a használatbavétel évében, legfeljebb az éves bevételed 1%-áig és az eszköz nyilvántartási értékének 50%-áig. Az otthoni laptop tehát nem írható le teljesen.
Amit viszont ne írj be költségként: ruházat, mert csak a munkaruha és a védőeszköz számít annak, és a teszt az, hogy a ruha megkülönböztető jellegű és a munkakörön kívüli viselésre alkalmatlan legyen. Fehérnemű, jelmez, kamera előtti öltözék konzervatívan nem elszámolható.
A kozmetika, fodrász és smink főszabály szerint szintén nem elszámolható, mert magánszükségletet elégít ki. Létezik egy rendelet, amely előadóművészi tevékenységnél elismeri a színpadi megjelenéshez kapcsolódó esztétikai és kozmetikai kiadásokat, a vegyes célúaknál 50%-ban. Arról viszont, hogy a NAV egy webcam- vagy OnlyFans-alkotót előadóművésznek fogad-e el, nincs sem NAV-állásfoglalás, sem közzétett bírósági döntés. Ez tehát vitatott lehetőség, nem bevett gyakorlat. Ha érdekel, kizárólag adótanácsadóval egyeztetve, vagy NAV-állásfoglalást kérve indulj el ezen az úton. Egy rosszul elszámolt tétel itt drágább, mint amennyit megspórolsz vele.
5. lépés (3 perc): tegyél félre a negyedéves adóra
Az alkotókat az égeti meg, hogy elköltik, ami beérkezik, aztán a negyedév végén nincs miből fizetni.
Nincs olyan százalék, amit minden olvasónak be lehet írni, mert a teher azon múlik, milyen formában dolgozol, és hogy főállású vagy-e. A 2026-os kulcsszámok:
| Tétel | 2026-os érték |
|---|---|
| SZJA | 15% |
| Szociális hozzájárulási adó | 13% |
| TB-járulék | 18,5% |
| Minimálbér | 322 800 Ft/hó |
| Éves járulékpadló főállású egyéni vállalkozónál | 1 220 184 Ft (minimálbér alapon) |
A járulékpadló nem eldöntött szám, hanem besorolás kérdése. Attól függ, hogy a bejelentett tevékenységed igényel-e legalább középfokú végzettséget. Tartalomkészítésnél jellemzően nem, tehát a 322 800 Ft-os minimálbér az alap, és így jön ki az 1 220 184 Ft/év. Ha viszont garantált bérminimum alapon sorolnak be, a padló 1 410 696 Ft/év, vagyis 190 512 Ft-tal több. Ez besorolási megítélés, nem közzétett NAV-döntés: ellenőriztesd a könyvelőddel a bejelentett ÖVTJ-kódod alapján, mielőtt erre a számra tervezel.
A járulékpadló sora egyébként a legfontosabb az egész táblázatban. Főállású egyéni vállalkozóként minden hónapban legalább a minimálbér után fizeted a járulékot, akkor is, ha nulla volt a bevételed. Ha viszont van melletted heti 36 órás munkaviszonyod, vagy nappali tagozatos hallgató vagy, ez a minimum egyáltalán nem vonatkozik rád, és 1 936 800 Ft jövedelemig nulla forint járulékot fizetsz. Ugyanaz a bevétel tehát nagyon eltérő terhet jelent a két helyzetben.
A gyakorlati teendő: számoltasd ki a könyvelőddel a saját félretételi százalékodat, és utald át hetente egy külön számlára. Nem a tökéletesség a cél, hanem hogy a negyedéves határidő finanszírozva legyen.
6. lépés (2 perc): pillanatkép és küszöbfigyelés
Írj fel négy számot:
- a heti bevétel,
- az évelejétől göngyölített bevétel,
- amennyit félretettél,
- egy mondat arról, ha valami szokatlan történt.
A göngyölített szám azért kell, mert két értékhatár figyeli:
Az átalányadózás értékhatára 2026-ban 38 736 000 Ft. Ha átléped, az átalányadózás visszamenőleg, január 1-jétől megszűnik, és a teljes év vállalkozói SZJA szerint adózik.
Az ÁFA alanyi adómentesség értékhatára 2026-ban 20 000 000 Ft a NAV közlése szerint. Itt van egy pont, ahol nem szabad magabiztosnak lenni: a jogszabály szövege szerint a keretbe csak a belföldön teljesített szolgáltatás számít bele, a külföldi platformnak számlázott szolgáltatás teljesítési helye pedig külföld. Ebből az következne, hogy a platformbevételed nem fogyasztja a 20 milliós keretet. Ez a gyakorlatban óriási különbség, viszont nem lezárt kérdés: a NAV nem tett közzé olyan mondatot, amely a kizárást tételesen kimondaná, csak a jogszabályi szövegből következik. Ha a bevételed ebbe a sávba ér, ezt kötelező adótanácsadóval megerősíttetni, vagy NAV-állásfoglalást kérni rá. Ne tervezz úgy, mintha eldöntött lenne.
Hasonlóan megosztott a magyar tanácsadói gyakorlat abban, hogy egy alanyi adómentes alkotónak, akinek csak harmadik országbeli platform felé van ügylete, be kell-e egyáltalán nyújtania ÁFA-bevallást. A mentesülési szabály szó szerinti olvasata szerint nem, több gyakorló tanácsadó és a NAV egy régebbi oldala szerint viszont a bevételt tájékoztató adatként be kell vallani. Itt tényleg két álláspont van, döntsd el a könyvelőddel, melyiket követitek, és legyen írásban.
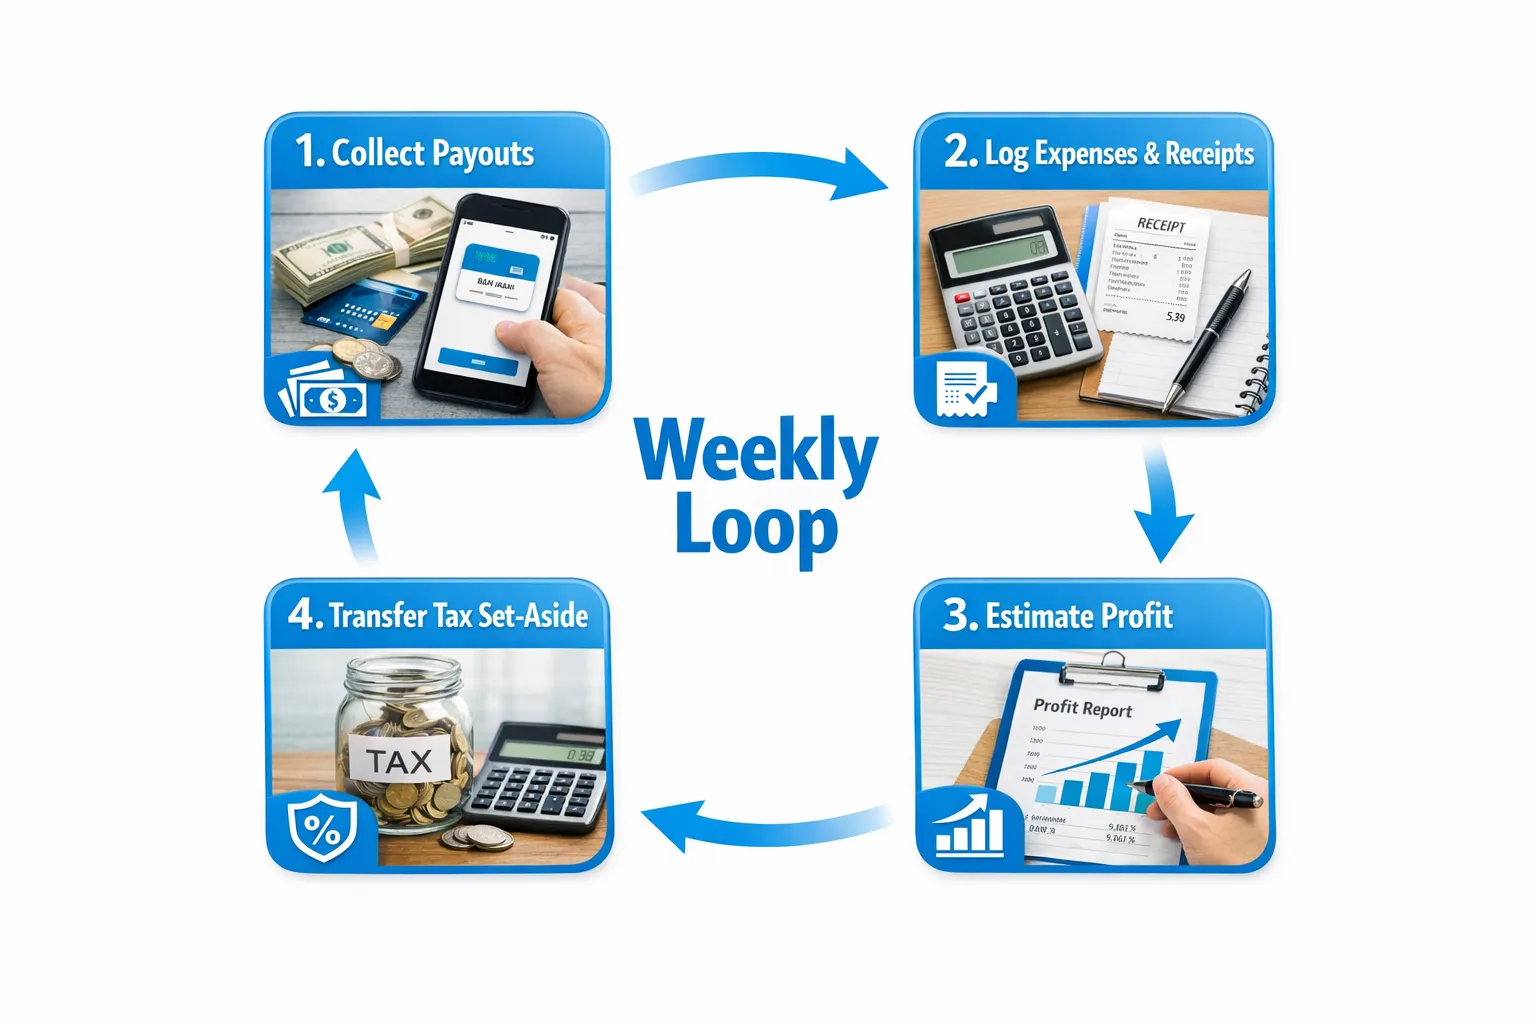
A nyilvántartás, amit másolhatsz
Nem kell drága szoftver. Egy táblázat elég, ha következetes.
Bevételi fül, oszlopok:
- a jóváírás dátuma a platformtárcán
- a bankszámlára érkezés dátuma
- platform vagy forrás
- bruttó összeg
- platform levonása
- nettó összeg
- deviza
- alkalmazott árfolyam
- az árfolyam forrása és dátuma
- forintosított összeg
- a kiállított számla sorszáma
- megjegyzés
Bizonylatok mappája: platform earnings statementek, kifizetési rekordok, bank- és PSP-kivonatok (Paxum, Wise, Revolut), a kiállított számlák és az Online Számla visszaigazolásai, plusz tranzakciónként a feljegyzés az árfolyamról.
Meddig őrizd meg? A biztonságos válasz 10 év. Az alapszabály az elévülésig, tehát 5 évig szól, viszont a kettős adóztatási egyezmény hatálya alá tartozó jövedelem adójának megállapításához kapcsolódó iratokra 10 év vonatkozik, és ha a szerződő partnered egyezményes államban van (például a brit Fenix International Limited), a te bevételed ilyen. Melyik cég a szerződő fél, azt a saját szerződéseden és kifizetési kimutatásodon látod. A magyar könyvelői gyakorlat itt nem teljesen egységes, egyes források 8 évet írnak. Ha több szabály ír elő megőrzési időt ugyanarra az iratra, a hosszabb az irányadó, ezért a 10 év a biztonságos választás. A pontos szabályt a te esetedre a könyvelőd tudja megmondani.
A 2026-os naptár, amit ki lehet nyomtatni
| Kötelezettség | Nyomtatvány | Határidő |
|---|---|---|
| SZJA-előleg, átalányadós egyéni vállalkozó * | utalás | a negyedévet követő hó 12. |
| TB-járulék és szocho bevallás, egyéni vállalkozó | 2658 | a negyedévet követő hó 12. |
| A négy konkrét 2026-os dátum | 2026.04.13., 2026.07.13., 2026.10.12., 2027.01.12. | |
| Éves SZJA-bevallás | a 2025-ös évre 25SZJA | a következő év május 20. |
| Kamarai hozzájárulás, 5 000 Ft | március 31. | |
| HIPA bevallás | a következő év május 31., előlegek március 15. és szeptember 15. |
* Az SZJA-előleg sor egyezményes (például brit) szerződő félnél érvényes. Nem egyezményes államból, például amerikai cégtől származó bevételnél nincs negyedéves adóelőleg, azt az éves bevallásban rendezed. Hogy melyik eset a tiéd, azt a szerződésed dönti el, ezért ezt a sort a könyvelőddel erősítsd meg, mielőtt kiakasztod a falra.
Két dolgot érdemes hozzátenni. A 2026-os évről benyújtandó bevallás nyomtatványszáma a NAV évelőtag-konvenciója alapján várhatóan 26SZJA lesz, de ezt megjelenéskor ellenőrizd a nav.gov.hu-n. A HIPA kulcsát az önkormányzatod állapítja meg, a törvényi maximum 2%, tehát a saját települési rendeletedet kell megnézned.
És egy csapda, ami sok kezdő alkotót megfog: egyéni vállalkozóként a NAV által készített adóbevallási tervezet nem válik automatikusan bevallássá május 20-án, ahogy egy alkalmazottnál. Neked ki kell egészítened és be kell nyújtanod.
Ha máshol biztosított vagy és adószámos magánszemélyként dolgozol, a 2658 nem a tiéd, viszont a negyedéves adóelőleg-fizetés akkor is rád vonatkozhat. A '08-as bevallás egyik esetben sem a tiéd, az a kifizetői és munkáltatói bevallás.
Mit lát ebből a NAV
Röviden: többet, mint amennyit a legtöbben feltételeznek, de nem pontosan azt, amit a magyar sajtó ír.
A biztonságos és megalapozott megfogalmazás ez: a NAV a gyakorlatban a banki adatokból és a nemzetközi pénzügyi információcseréből látja a bevételt, és 2026-tól a platform-adatszolgáltatási csatornák is élnek. A magyar illetőségűek külföldön vezetett bankszámláinak adatai automatikusan érkeznek a NAV-hoz, 2025-től már 116 országból. Az egyetlen dokumentált magyar eset egyébként nem platformjelentésből indult, hanem banki megkeresésből: a NAV megkereste a pénzintézetet, és a bankkivonaton látszottak a külföldi utalások.
A DAC7 platformadat-szolgáltatás Magyarországon 2023. január 1-je óta hatályos, és amit a platform jelenthet rólad, az elég részletes: a neved, a lakcímed, az adóazonosítód, a születési dátumod, az a bankszámlaszám, ahová a pénz ment, a tranzakciók száma és a kifizetett vagy jóváírt ellenérték negyedéves bontásban, plusz külön a levont platformdíjak. A platformnak január 31-ig tájékoztatnia kell téged arról, mennyi ellenértéket jelentett rólad.
Ami viszont nem állítható biztosan: hogy egy konkrét platform pontosan mikor és melyik csatornán juttatta el a magyar alkotók adatait a NAV-hoz. Az OECD digitális platform megállapodást Magyarország 2025. december 2-i hatállyal hirdette ki, és a partnerállamok között ott van az Egyesült Királyság is. Ne tervezz abból a feltételezésből, hogy a NAV lát vagy nem lát valamit. A NAV 2026-os ellenőrzési terve egyébként név szerint említi az OnlyFanst az Instagram, a YouTube, a TikTok és a Twitch mellett.
Ha eddig nem vezettél semmit, vagy nem vallottál be
Ez a legfontosabb rész, ha most döbbentél rá, hogy évek óta halogatod. Van rá jogszerű út, és érdemben olcsóbb, mint a következmény. Nyugodtan, sorrendben:
1. Nézd meg, adtál-e be egyáltalán bevallást az adott évre. Ez dönti el, melyik úton kell menned. Önellenőrzéssel nem pótolható a be nem nyújtott bevallás. Aki soha nem adott be bevallást egy évre, annak késedelmes bevallást kell benyújtania, nem önellenőrzést. Ha viszont magánszemélyként dolgoztál és a NAV tervezete május 20-án automatikusan bevallássá vált, akkor nálad az önellenőrzés a helyes út.
2. Ha van időd rá, jelentsd be az önellenőrzési szándékodat. Ezt kevesen ismerik: bejelentheted a NAV-hoz az önellenőrzési szándékodat az időszak és az adónem megjelölésével, és a bejelentéstől számított 15 napig a NAV azt az időszakot és adónemet nem ellenőrizheti. Ez ad időt az iratok összeszedésére anélkül, hogy közben megindulna egy vizsgálat, ami elzárná az önellenőrzés útját. Ugyanarra az időszakra és adónemre csak egyszer tehető ilyen bejelentés.
3. Számolj a pótlékkal, ne a bírsággal. Ha önként javítasz, mentesülsz a szankciók alól: ha megfizeted a korábban meg nem fizetett adót és az önellenőrzési pótlékot, késedelmi pótlékot sem kell fizetned, és adóbírság sem szabható ki.
Az önellenőrzési pótlék napi mértéke a jegybanki alapkamat 365-öd része, ismételt önellenőrzésnél ennek másfélszerese. A késedelmi pótlék ennél drágább: (jegybanki alapkamat + 5 százalékpont) / 365 naponta. A jegybanki alapkamat mozgó cél, ezért a képlet a lényeg, nem a levezetett szám. Tájékoztatásul: a 2026. július 22-től hatályos 5,75%-os alapkamattal az önellenőrzési pótlék 5,75%/év, a késedelmi pótlék 10,75%/év. Az aktuális alapkamatot a nav.gov.hu ügyféliránytű oldalán találod, és a NAV honlapján van hivatalos pótlékszámító kalkulátor is.
4. Tudd, mit kerülsz el. Az adóbírság főszabály szerint az adóhiány 50%-a. Bevétel eltitkolása esetén viszont 200%, és ez sem hivatalból, sem kérelemre nem mérsékelhető. A be nem vallott platformbevétel tipikusan ebbe a minősítésbe esik. Ezt nem ijesztgetésből írjuk le, hanem azért, mert ez a különbség az önkéntes rendezés és a megvárt ellenőrzés között.
5. Ha a NAV önellenőrzésre hív fel, a felhívásnak nem vagy köteles eleget tenni, és emiatt mulasztási bírság nem szabható ki. A felhívás közlésétől számított 30 napig a NAV azt az adónemet és időszakot nem ellenőrizheti.
A NAV saját álláspontja a tartalomszolgáltató platformon szerzett jövedelemről kifejezetten kiemeli, hogy aki korábban nem vallotta be, öt éven belül önellenőrzést nyújthat be, és így elkerüli az adóbírságot és a késedelmi pótlékot. Ez tehát nem trükk, hanem a rendszerbe épített út. Egy könyvelővel néhány óra alatt átlátható.
Az adatvédelmi rész, amiről kevés magyar cikk beszél
Ha eddig azért halogattad a vállalkozás indítását, mert féltél a nyilvánosságtól, a félelem nem alaptalan, viszont kezelhető.
Az egyéni vállalkozók nyilvántartásában bárki számára, díjmentesen, regisztráció nélkül hozzáférhető a neved, a nyilvántartásba vétel napja, a főtevékenységed és az összes tevékenységi köröd, a székhelyed, az adószámod és a statisztikai számjeled. A legtöbb egyéni vállalkozónál a székhely a lakcím. Vagyis a lakcímed de facto nyilvános, és a tevékenységi köröd is elárulja, mire jelentkeztél be.
Két valódi enyhítés létezik:
A székhelynek nem kell a lakcímednek lennie. A székhely az a hely, ahol a hivatalos leveleidet átveszed, megőrzöd és kezeled. Ha nem a tulajdonod, a tulajdonos vagy a bérlő székhely-hozzájáruló nyilatkozata kell hozzá. Bérelt ingatlan is lehet székhely. A változást 15 napon belül be kell jelenteni. Ez a legkonkrétabb praktikus lépés az egész témában, és érdemes már az induláskor átgondolni, mert utólag is intézhető, de kényelmetlenebb.
Az adószámos magánszemély nem kerül be ebbe a nyilvántartásba. Ott tehát nem található meg, és a székhelye sem jelenik meg. Ugyanakkor áfaalanyként a NAV nyilvános áfaalany-adatbázisában megjelenhet, tehát ez nem teljes anonimitás, csak kisebb lábnyom.
Amin viszont nem lehet segíteni: a számlának tartalmaznia kell a neved és a címed, művésznévvel számlázni nem lehet. A valódi neved és címed eljut a platformhoz. Ez a kockázat független attól, milyen formában dolgozol.
Ha könyvelőt keresel, ezekre kérdezz rá az első beszélgetésen: milyen néven és milyen adatokkal kommunikáltok, van-e biztonságos felület a dokumentumoknak, és ki férhet hozzá a bankszámlakivonataidhoz.
Amit írj a könyvelőnek az első üzenetben
Ha nehéz megírni az első üzenetet, másold ki ezt:
„Szia! Digitális tartalomkészítéssel foglalkozom, a bevételem előfizetéses platformokról, devizában érkezik, külföldi cégtől. Szeretném rendben tartani az adózásomat. Öt kérdésem lenne:
- Melyik formát javaslod a helyzetemben, és mit kell bejelentenem az induláshoz?
- Melyik árfolyamot használjuk a devizás bevétel forintosítására, és kell-e ehhez bejelentést tennem a NAV-hoz?
- A bruttó vagy a nettó összeget vezessem bevételként?
- A bejelentett tevékenységi kódom alapján a minimálbér vagy a garantált bérminimum a járulékalapom?
- Milyen bizonylatokat kérsz tőlem, és milyen gyakorisággal?
Hetente vezetek egy táblázatot a bevételekről, az árfolyamokról és a számlákról, szívesen küldök belőle mintát."
Ez öt kérdés, és rögtön látszik belőle, hogy nem rendetlen ügyfél vagy.
Gyakori hibák
Januárig halogatod. Ekkorra a bizonylatok hiányoznak, az árfolyamok visszakereshetetlenek, és a határidő már négyszer elment.
A bevételt összekevered a jövedelemmel. Átalányadózásnál a bevételed 55%-a a jövedelmed, és az adó- meg járulékalap ebből számolódik. Ami a bankszámládon van, az nem a tiéd egészben.
Nem tudod, ki a szerződő partnered. Ez dönti el, kell-e közösségi adószám, kell-e A60, és hogy van-e egyáltalán negyedéves adóelőleg-fizetési kötelezettséged.
Átalányadósként költséget próbálsz elszámolni. Nem lehet. A 45% mindent kivált.
Nem őrzöd meg a bizonylatokat. Külföldi forrásnál nincs kifizetői igazolás. Ha nincs nyilvántartásod, nincs mivel bizonyítanod.
Gyakori kérdések
Kell vezetnem nyilvántartást, ha a platform automatikusan utal? Igen. Külföldi forrásnál általában nincs kifizető, ezért a jövedelem alapja a saját nyilvántartásod. Az automatikus utalás kényelmes, de nem helyettesíti a papírt.
Elég egy táblázat, vagy kell könyvelőprogram? Átalányadózásnál, ÁFA-levonás nélkül elég a bevételi nyilvántartás, tehát egy következetesen vezetett táblázat is megfelel. Számlázáshoz viszont érdemes számlázóprogramot használni, mert az Online Számla adatszolgáltatás akkor automatikus.
Mi van, ha hónapokat kihagytam a nyilvántartásból? Kezdd ezen a héten, aztán pótold visszafelé, először az előző hónapot. A platform earnings statementek és a bankkivonatok általában visszakereshetők, az árfolyamok archívumból pótolhatók. Ha egy egész évről van szó, arról már beszélj könyvelővel, mert nem mindegy, önellenőrzés vagy késedelmes bevallás a helyes út.
Kell külön bankszámla? Nem kötelező, de sokkal egyszerűbb vele. Egyéni vállalkozóként emellett gyakorlati kérdés is, hogy a platform hova utal, és melyik számlaszám szerepel a nyilvántartásaidban.
Segít egy ügynökség az adózásban? Egy menedzsmentügynökség az üzleti oldalt tudja rendben tartani: a kifizetések követését, a heti kimutatásokat, a dokumentáció rendezettségét. Az adózásodat viszont könyvelővel vagy adótanácsadóval kell rendezned, ezt egyetlen ügynökség sem veszi át helyetted.
Mennyit tegyek félre? Erre nincs egy jó szám. A teher azon múlik, milyen formában dolgozol, van-e melletted munkaviszony vagy nappali tanulmány, és hogy minimálbér vagy garantált bérminimum alapon áll a járulékpadlód. Számoltasd ki a saját százalékodat a könyvelőddel, aztán tartsd magad hozzá hetente.
Szeretnéd, hogy az üzleti oldal magától menjen?
Ha egyszerre csinálod a tartalmat, a promót, az üzenetkezelést és a papírmunkát, könnyű elveszni benne, főleg amikor a bevétel növekedni kezd.
Az AfterHours-nál az operatív részt vesszük le a válladról: marketing, rajongónövekedés, 24/7 üzenetkezelés és heti kifizetések, hogy neked a tartalomra maradjon időd. Ha strukturáltan szeretnél növekedni, itt tudsz többet megtudni: AfterHours ügynökség.
Fontos
Ez a cikk általános tájékoztatás, nem adótanácsadás, és nem helyettesíti a személyre szabott szakmai véleményt. A benne szereplő adatok a 2026-os szabályokon alapulnak, és a legjobb tudásunk szerint pontosak a megjelenés napján, de az adójogszabályok gyakran és évközben is változnak. A saját helyzeted megítéléséhez sok minden számít, amit egy cikk nem tud ismerni: hogy főállású vagy-e, van-e melletted munkaviszonyod, milyen kedvezményekre vagy jogosult, melyik cég a szerződő partnered, és milyen összegről van szó.
Mielőtt bármilyen döntést hozol, egyeztess könyvelővel vagy adótanácsadóval, és a konkrét számokat, határidőket és nyomtatványszámokat ellenőrizd a nav.gov.hu-n. Ha bizonytalan vagy egy korábbi év bevallásában, arról is érdemes szakemberrel beszélni: a NAV-nál van jogszerű út az önkéntes rendezésre, és az minden esetben olcsóbb, mint megvárni egy ellenőrzést.
Olvass tovább…
Nem vallottad be az OnlyFans-bevételed? Így hozd rendbe
Ha eddig egyetlen bevallásban sem szerepelt a platformról érkező pénz, az rendezhető. Van rá jogi út, önellenőrzés vagy késedelmes bevallás, és az mindig olcsóbb, mint megvárni egy NAV-ellenőrzést.