Lezárhatja a bank a számládat az OnlyFans-bevétel miatt? Magyarázat
2026. február 17. · 10 perc olvasás
Ha OnlyFansen keresel pénzt, teljesen normális, hogy aggódsz: „lezárhatja emiatt a bankom a számlámat?” Az őszinte válasz az, hogy igen, a bank lezárhatja (vagy korlátozhatja) a számlát akkor is, ha a bevételed legális, és akkor is, ha semmi rosszat nem csináltál. De ez nem történik meg mindenkivel, és vannak gyakorlati lépések, amikkel csökkentheted a kockázatot és megvédheted a pénzáramlásodat.
Ebben az útmutatóban végigvesszük, miért zárnak le a bankok számlákat, milyen viselkedés hívja fel magára a figyelmet, és hogyan érdemes felépítened a bankolásodat, hogy egyetlen döntés ne borítsa fel a bevételedet.
Ez tájékoztató tartalom, nem jogi, pénzügyi vagy adótanácsadás. A banki szabályzatok és a jogszabályok változnak. Mindig ellenőrizd a bankodnál, és ha kell, kérd szakember segítségét.
Lezárhatja a bank a számlát az OnlyFans-bevétel miatt?
Igen. A legtöbb bank fenntartja magának a jogot, hogy „saját mérlegelése alapján” lezárjon egy számlát (gyakran szűkszavú indoklással), a belső kockázati szabályzata és a számlaszerződés feltételei szerint.
Ez nem jelenti azt, hogy az OnlyFans-bevétel minden banknál automatikusan tiltólistás. A gyakorlatban akkor jönnek a lezárások, ha a számládon valami kockázatosnak látszik a compliance-rendszerek szemében, vagy ha a bankod eleve konzervatívan áll a felnőttipari fizetésekhez.
A lényeg: a bank nem csak a legalitást nézi, hanem a kockázatot is (csalási kockázat, visszaterhelési minták, személyazonossági eltérések, szokatlan aktivitás, valamint reputációs és szabályzati kockázat).
Miért zárnak le a bankok néha számlákat (érthetően)
A bankok pénzmosás elleni (AML) és ügyfél-átvilágítási (KYC) elvárások mellett működnek, és automatikus monitoringot futtatnak a tranzakciókon. Ha a bank nem tud megnyugodni afelől, mi zajlik a számládon, dönthet úgy, hogy inkább leépíti a kockázatot, és lezárja a kapcsolatot.
Gyakori okok:
1) A bank belső „magas kockázatú” kategóriái
Egyes bankok bizonyos iparágakat eleve magasabb kockázatúnak sorolnak be, köztük a felnőtt szórakoztatóipart, mert:
- Több a csalási kísérlet az ökoszisztémában (nem feltétlenül nálad, hanem általánosságban)
- Néhány felnőtt tartalomhoz kapcsolódó fizetési folyamatban gyakoribbak a reklamációk és a visszatérítési súrlódások
- Sűrűbben merülnek fel személyazonossági, adatvédelmi és biztonsági kérdések (megszemélyesítés, doxxing és társai)
Még ha a tevékenységed teljesen rendben van is, egy óvatos bank dönthet úgy, hogy neki nem éri meg a compliance-teher.
2) Szokatlan tranzakciós minták, amik beindítják a monitoringot
A bankok például ilyen mintákat keresnek:
- Hirtelen megugró beérkező összegek (például havi 120 000 Ft-ról gyorsan havi 2,8 millió forintra ugrasz)
- Sok kis összegű beérkező utalás, amit azonnali kivétel követ
- Ismétlődő sikertelen fizetések vagy visszafordítások
- Gyakori nemzetközi utalások vagy váratlan közvetítők
A növekedés önmagában nem probléma. A probléma az a növekedés, ami „megmagyarázatlannak” tűnik ahhoz a profilhoz képest, amivel a számlát nyitottad.
3) Név- és KYC-eltérések
Ha a kifizetések nem egyeznek a bankszámládhoz tartozó hivatalos neveddel, vagy a bank úgy látja, hogy harmadik fél is részt vesz a folyamatban, az kérdéseket vet fel.
Ez teljesen ártatlanul is előfordulhat, például:
- A kifizetési profilodban kicsit másképp szerepel a hivatalos neved, mint a banki nyilvántartásban
- A kifizetés olyan megnevezéssel érkezik, ami egy anyacéghez vagy egy fizetési szolgáltatóhoz tartozik, és a bank nem tudja gyorsan összepárosítani
4) Olyan termékek használata, amik tiltják a felnőtt tartalomból származó bevételt
Néhány lakossági fizetési alkalmazásnak, feltöltőkártyás szolgáltatásnak vagy „csak magáncélra” szóló számlának saját szabályai vannak az üzleti használatról vagy bizonyos iparágakról.
Itt csúsznak be az alkotók anélkül, hogy észrevennék: sokszor nem az OnlyFans a probléma, hanem az, hogy rossz pénzügyi terméken keresztül folyik be az üzleti bevétel.
Ha érdekel, milyen AML-elvárások élnek az Egyesült Államokban, a FinCEN alapdokumentumai a Bank Secrecy Act témájában jó kiindulópontot adnak.
Mi növeli a kockázatot (és mi nem)
Válasszuk szét a mítoszokat a valóságtól.
Magasabb kockázatú helyzetek
Ezek a helyzetek jellemzően növelik a súrlódás esélyét:
- Az összes kifizetés az „élet-számládra” fut be (lakbér, családi utalások, mellékmelók, minden egy helyen)
- Nem tudod gyorsan igazolni, honnan jön a bevétel, ha a bank rákérdez
- Ugyanazon a napon jön be és megy ki a pénz, mint az óramű
- Olyan számlatípust használsz, ami tiltja az üzleti tevékenységet
- Gyakoriak a visszaterheléshez hasonló események a kapcsolódó szolgáltatásaidnál (általában nem az OnlyFans-kifizetéseknél, hanem más összekötött aktivitásnál)
Alacsonyabb kockázatú helyzetek
Ezekkel a bankolásod tisztább és könnyebben átlátható lesz:
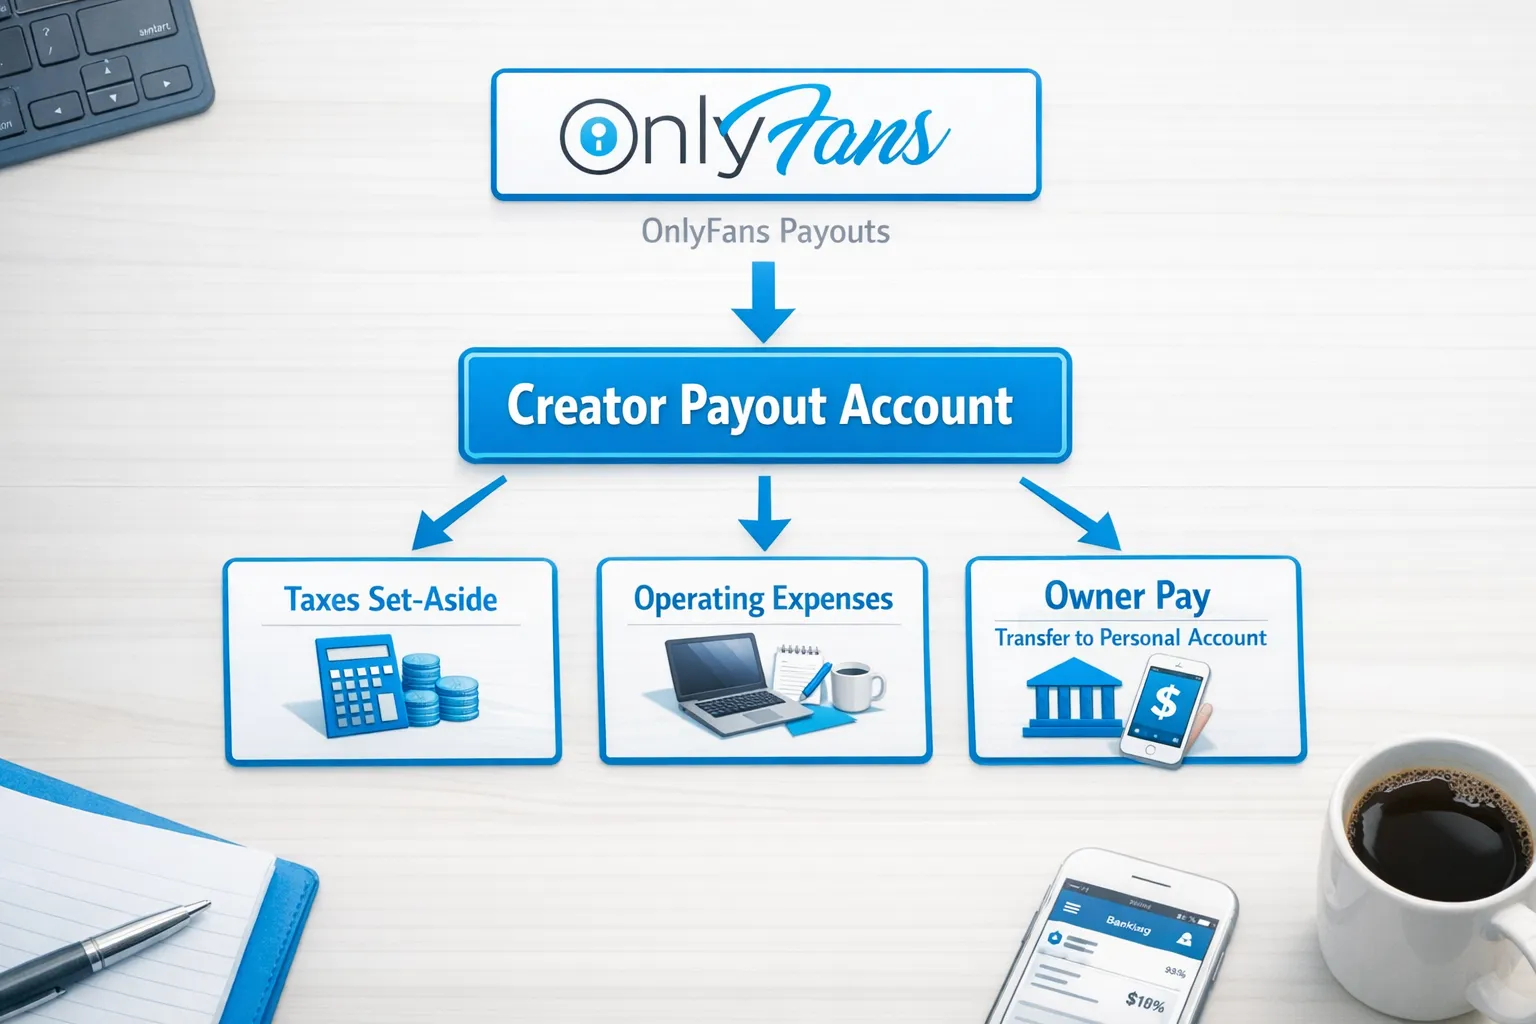
- Külön számla, amit csak az alkotói kifizetésekre és az üzleti kiadásokra használsz
- Kiszámítható kifizetési ütem (heti vagy kéthetenkénti) és állandó utalási rutin
- Rendezett dokumentáció (kifizetési kimutatások, számlák és nyugták, adónyilvántartás)
- Mindenhol pontosan egyező név a kifizetési beállításokban
Ha egyszerű pénzügyi rutint szeretnél, ami banki és adózási szempontból is rendben tartja a papírjaidat, jól illik mellé az AfterHours könyvelési útmutatója: OnlyFans-adózás: heti rutin, amivel rendben maradsz.
Biztonságosabb banki felállás: egyszerű döntési keret
Ha most gondolod végig, hogyan építsd fel a számláidat, használd ezt a kockázatalapú keretet:
1. lépés: mennyire fontos a magánéleted védelme?
- Ha a magánéleted védelme fontos szempont, valószínűleg elkülönítést szeretnél (hogy a fő háztartási számládon ne jelenjenek meg az alkotói bevételek).
- Ha kevésbé kritikus, az elkülönítés akkor is segít a könyvelésben és abban, hogy a bank átlássa a képet.
(A magánélet védelme nem csak a bankszámlakivonatról szól, hanem a digitális lábnyomodról is. Ha a barátaid vagy a családod elől szeretnél rejtve maradni, ez az útmutató segít: Hogyan népszerűsítsd titokban az OnlyFans-fiókodat (hogy a barátaid és a családod ne tudja meg).)
2. lépés: mennyire kiszámítható a bevételed?
- Ha még az elején jársz vagy hullámzik a bevételed, valószínűleg elég egy külön magánszámla.
- Ha stabil vagy és skálázol, ideje üzleti működésként kezelni a dolgot (a számlatípussal és a dokumentációval együtt).
3. lépés: kell-e cégforma (LLC vagy hasonló)?
Egy LLC segíthet az elkülönítésben és a működésben, de nem varázspajzs, és nem garantálja sem a magánéleted védelmét, sem a banki elfogadást.
Ha fontolgatod, olvasd el ezt: LLC OnlyFans-bevételhez: mikor van értelme.
Banki lehetőségek összehasonlítva (gyakorlati előnyök és hátrányok)
Íme egy reális összehasonlítás, ami alapján választhatsz.
| Lehetőség | Kinek való | Előnyök | Hátrányok / kockázatok | Mit tegyél, hogy biztonságosabb legyen |
|---|---|---|---|---|
| Egyetlen magánszámla (minden egyben) | Nagyon korai szakasz, nagyon kis forgalom | Egyszerű | Nehezebb megmagyarázni a mintákat, sérülékenyebb magánélet, kusza könyvelés | Ha ragaszkodsz hozzá, legalább hetente vezesd a kifizetéseket és az adót |
| Külön magánszámla csak a kifizetésekre | A legtöbb alkotónak, aki most kezd növekedni | Tisztább tranzakciók, jobb magánélet-védelem, könnyebb dokumentáció | A „magánszámla” szabályai néhány banknál korlátozhatják az üzleti használatot | Kérdezd meg a bankot, elfogadható-e az alkotói bevétel, és tartsd kéznél a dokumentumokat |
| Üzleti számla (egyéni vállalkozás vagy cég) | Stabil bevétel, segítség alkalmazása, komoly vállalkozásként kezelt működés | Egyértelmű elkülönítés, gyakran jobb támogatás az üzleti tevékenységhez | Több adminisztráció, több papírmunka, és még így sem garancia | Tartsd rendben a cégpapírokat, a szerződéseket és a könyvelést |
| Többdevizás vagy fintech számla (ahol elérhető) | Nemzetközi alkotóknak, gyakori devizaváltásnál | Bizonyos esetekben csökkenti a kifizetési súrlódást | A termékszabályok és a támogatás minősége eltérő | Ellenőrizd az elfogadható használatot, és tartsd egyezőben a KYC-adatokat |
Semmilyen felállás nem szünteti meg 100%-ban a kockázatot. A cél az, hogy a pénzügyeid tiszták, megmagyarázhatók és ellenállók legyenek.
Mit tegyél még ma a kockázat csökkentéséért (gyors ellenőrzőlista)
Ha a „csináld most” verzió kell, itt van.
- Nyiss külön kifizetési számlát (magán vagy üzleti), amit csak az alkotói bevételre és a hozzá tartozó kiadásokra használsz.
- Ellenőrizd, hogy a hivatalos neved pontosan ugyanúgy szerepel a banknál, a kifizetési beállításokban és az adónyilvántartásban.
- Építs fel egy egyszerű dokumentumtárat (digitálisan is jó): kifizetési kimutatások, számlák és nyugták az üzleti kiadásokról, plusz a nyilvántartó táblázatod.
- Kerüld a „be és rögtön ki” mozgást (például hogy a kifizetés megérkezésekor azonnal leürítesz mindent).
- Alakíts ki kiszámítható utalási rutint: fizess magadnak állandó összegű „saját fizetést” hetente vagy havonta kétszer.
Ha késésekkel vagy meghiúsult kifizetésekkel küzdesz a bank oldalán, ez a hibakereső útmutató segít szétválasztani a banki és a platformoldali gondokat: Nemzetközi kifizetések: így kerüld el a gyakori késéseket.
Másolható szöveg a bankodnak (túlzott részletezés nélkül)
Nem kell részletekbe menned. Őszintének viszont kell lenned.
Ezt a szöveget telefonon vagy biztonságos üzenetben is használhatod:
„Üdvözlöm, egy online előfizetéses tartalomplatformról származik bevételem, ahol ellenőrzött alkotó vagyok. A pénz kifizetés formájában érkezik hozzám. Meg tudják erősíteni, hogy ez a bevételtípus elfogadható a számlafeltételeik szerint? Ha szükséges, tudok kifizetési kimutatásokat és adódokumentumokat küldeni.”
Ha rákérdeznek, melyik platformról van szó, mondd meg őszintén. Ha első üzenetben még nem szeretnéd megnevezni, kérdezd meg, milyen dokumentumra van szükségük a bevételforrás besorolásához.
Mit ne mondj (mert visszaüthet)
- Ne állítsd, hogy „ajándék” vagy „ismerősök küldik”, ha üzleti bevételről van szó.
- Ne olyan alkalmazáson keresztül vezesd a bevételt, amelynek a feltételei tiltják a felnőtt tartalmat vagy az üzleti használatot.
- Ne nyiss számlát pontatlan adatokkal.
Ezek a rövidítések általában pont azokat a compliance-jelzéseket váltják ki, amiket el akartál kerülni.
Ha a bank lezárja a számládat: mi jön ezután?
Először is vegyél egy nagy levegőt. A lezárás stresszes, de általában megoldható.
Így nézzen ki a gyakorlati válaszod:
1) Tisztázd a határidőket és a pénzedhez való hozzáférést
Kérdezd meg:
- Mikortól lesz korlátozott vagy lezárt a számla?
- A pénzt csekken küldik, átutalják, vagy egy ideig visszatartják?
- Milyen dokumentumot tudnak adni a lezárásról és a fennmaradó egyenlegről?
A bankok néha keveset árulnak el, de a működési tényeket ki tudod deríteni.
2) Állítsd le, hogy oda érkezzenek a további kifizetések
Frissítsd a kifizetési módot az OnlyFansen, amint van kész alternatív számlád.
Ha épp a kifizetési ciklus közepén jársz, kerüld az ismételt, gyors módosításokat. Egyszer állítsd át rendesen, aztán dokumentáld.
3) Őrizd meg a dokumentumaidat
Töltsd le vagy exportáld:
- A beérkező kifizetéseket mutató bankszámlakivonatokat
- Minden lezárásról szóló értesítést
- A platformon lévő kifizetési előzményeidet
Ez jól jön az adózáshoz, egy esetleges vitához, és ahhoz is, ha egy új banknak kell elmagyaráznod a bevételedet.
4) Válassz ellenállóbb felállást a folytatáshoz
Itt mutatkozik meg a külön kifizetési számla stratégiája. Ha az alkotói pénzed elkülönítve fut, egy lezárás nem fagyasztja be a lakbérre szánt pénzedet.
Kinél a legvalószínűbb, hogy banki gondba fut?
Ez a rész azért van itt, hogy őszinte legyen, nem azért, hogy ijesztgessen.
Nagyobb eséllyel ütközöl súrlódásba, ha:
- A bevételed gyorsan megugrik, és nem illik a pénzügyi profilodhoz (például egy diákszámlán hirtelen nagy volumenű üzleti beérkezések jelennek meg)
- Külföldi vagy, és közvetítőkkel, devizaváltással vagy változó banki útvonalakkal dolgozol
- Több bevételi forrást keversz nyilvántartás nélkül (márkaegyüttműködések, készpénz, több platform)
Kisebb eséllyel lesz komoly gondod, ha:
- Vállalkozásként viszed az alkotói munkádat (elkülönítés, dokumentáció, kiszámítható utalások)
- A személyazonosságod és a KYC-adataid mindenhol egyeznek
Hol segít egy OnlyFans ügynökség (és hol nem)
Egy menedzsmentcsapat nem tudja rákényszeríteni a bankot, hogy nyitva tartsa a számládat. De egy jó OnlyFans ügynökség csökkenteni tudja azt a káoszt, ami eleve kiváltja a problémákat.
Az AfterHours például így segít stabilizálni a működést:
- Strukturált posztolási és bevételi rendszer (hogy a beérkező összegek kiszámíthatók legyenek, ne véletlenszerűek)
- Erős rajongói monetizáció (hogy kevésbé függj a folyamatos banki tornamutatványoktól)
- Adatvédelmi eszközök, például országblokkolási tanácsadás és biztonsági beállítások
- Kiszivárgott tartalom elleni folyamatok (amik megelőzik a pánikszerű pénzügyi lépéseket egy kiszivárgás után)
Ha jelenleg mindent egyedül csinálsz, ez is érdekelhet: Ügynökséggel dolgozni vagy egyedül vinni az OnlyFanst.
Gyakori kérdések
Lezárhatja a bank a számlámat anélkül, hogy megmondaná, miért? Igen, előfordul. Sok bank biztonsági és megfelelőségi okokból korlátozza, mit oszt meg. A határidőkről, a pénzedhez való hozzáférésről és a kiadható dokumentumokról viszont kérdezhetsz.
Látszik majd a bankszámlakivonatomon, hogy „OnlyFans”? Néha a platform neve jelenik meg, néha egy anyacég vagy egy fizetési szolgáltató megnevezése. Bankonként és kifizetési útvonalanként változik. Ha fontos a magánéleted védelme, használj külön kifizetési számlát.
Nyissak üzleti bankszámlát az OnlyFans-bevételhez? Segíthet az elkülönítésben és a profizmusban, ha stabil a bevételed vagy segítséget alkalmazol, de nem garancia. A legtöbb alkotónak a legbiztonságosabb lépés legalább egy külön kifizetési számla, plusz rendezett nyilvántartás.
Megvéd egy LLC a banki problémáktól? Nem automatikusan. Az LLC javíthatja az elkülönítést és a működést, de a bankok akkor is alkalmazzák a kockázati szabályaikat. Ha alapítasz, tartsd rendben a KYC-adatokat, a papírokat és a könyvelést.
Mit tegyek, ha a bank befagyasztja a kifizetésekből származó pénzt? Kérdezd meg a határidőt és a szükséges dokumentumokat, maradj nyugodt és profi a kommunikációban, és őrizz meg minden kifizetési kimutatást és banki értesítést. Ha sürgős, kérj szakembertől tanácsot az adott ország szabályai alapján.
Biztonságosabb több platformot használni, hogy ne függjek egyetlen kifizetési forrástól? A diverzifikáció csökkentheti a bevételi kockázatot, de több működési feladattal jár. Ha bővítesz, kövesd pontosan a kifizetéseket, és tartsd rendezetten a számláidat.
Szeretnél stabilabb, a magánéletedet védő alkotói felállást?
Ha komoly bevételt építesz az OnlyFansen, a cél nem csak az, hogy „többet keress”, hanem az, hogy kiszámítható és védhető maradjon.
Az AfterHours teljes körű OnlyFans ügynökség, ami marketinggel, rajongókezeléssel, posztolási stratégiával, adatvédelemmel és kiszivárgott tartalom elleni védelemmel támogatja az alkotókat, előzetes költségek nélkül, rugalmas, bármikor felmondható szerződéssel.
Ha szeretnél segítséget egy tisztább működés felépítéséhez (hogy a bevételed könnyebben kezelhető és kevésbé stresszes legyen), itt tudsz többet megtudni: AfterHours ügynökség.
Olvass tovább…
Reddit és az OnlyFans: subreddit-munkafolyamat, amivel elkerülöd a tiltást
A Reddit az egyik leggyorsabb módja annak, hogy vásárlási szándékkal érkező forgalmat vigyél az OnlyFans-fiókodra, viszont itt kapják a legtöbb alkotót shadowbanre, poszttörlésre vagy végleges tiltásra, ...